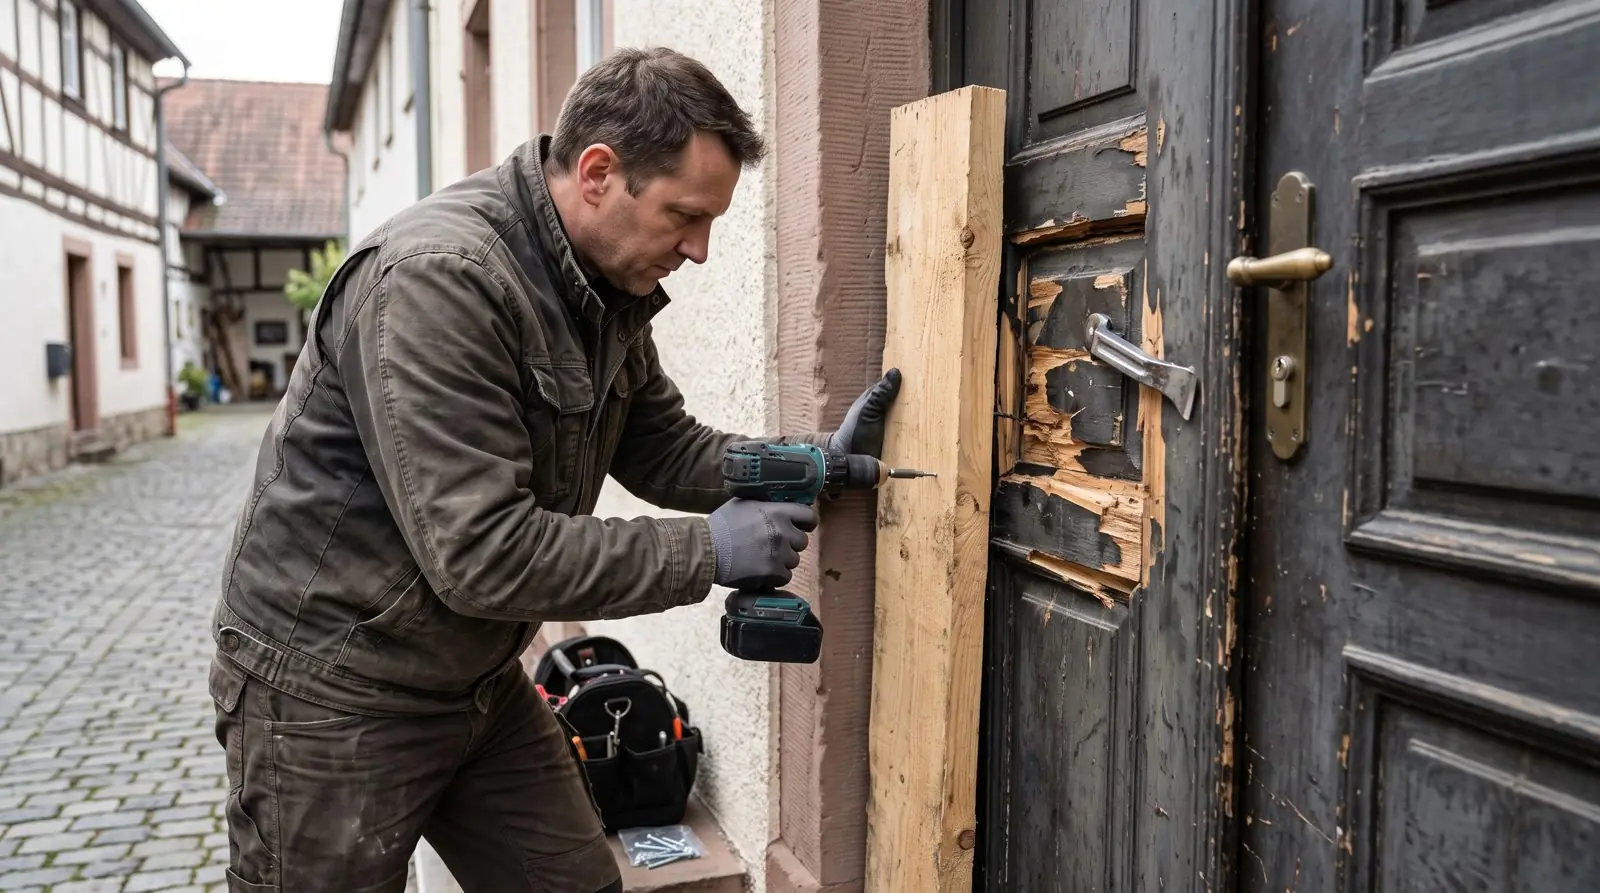
Wer nach Hause kommt und eine aufgebrochene Tür vorfindet, steht unter Schock. Gerade dann hilft eine klare Reihenfolge, denn einige Fehler in den ersten Stunden lassen sich später kaum korrigieren. Diese Schritt-für-Schritt-Übersicht ersetzt keine Rechtsberatung, gibt aber Orientierung.
Schritt 1: Nicht hineingehen, sondern Abstand halten
Wenn Sie Aufbruchspuren an Tür oder Fenster bemerken, betreten Sie die Wohnung oder das Haus nicht. Es ist nicht auszuschließen, dass sich noch jemand darin aufhält. Ziehen Sie sich an einen sicheren Ort zurück, etwa ins Treppenhaus bei Nachbarn, auf die Straße oder ins Auto, und wählen Sie den Notruf 110. Stellen Sie sich niemandem in den Weg, der das Gebäude verlässt; versuchen Sie lieber, sich Aussehen, Kleidung, Fluchtrichtung oder ein Kennzeichen zu merken.
Auch wenn der Einbruch offensichtlich schon länger zurückliegt, ist die 110 der richtige erste Anruf. Die Polizei entscheidet dann, ob eine Streife kommt und wann die Spurensicherung den Tatort aufnimmt.
Schritt 2: Tatort möglichst unverändert lassen
Bis die Polizei den Tatort aufgenommen hat, sollten Sie nichts aufräumen, nichts anfassen und keine Gegenstände an ihren Platz zurückstellen. Fingerabdrücke, Schuhspuren und Werkzeugspuren an Tür, Fensterrahmen oder Schränken sind für die Ermittlungen wichtig. Auch für die Versicherung zählt, dass die Spuren eines gewaltsamen Eindringens dokumentiert sind.
Was Sie schon tun können: aus sicherer Entfernung Fotos von der aufgebrochenen Tür und dem Zustand der Räume machen, sobald die Polizei es erlaubt, und in Ruhe überlegen, was in der Wohnung an Wertsachen vorhanden war. Halten Sie Kinder und Haustiere von den betroffenen Räumen fern.
Schritt 3: Anzeige, Karten sperren, Versicherer informieren
Die Polizei nimmt vor Ort oder später auf der Dienststelle die Anzeige auf. Lassen Sie sich das Aktenzeichen geben; Versicherer verlangen es in der Regel. Fehlen Bankkarten, Kreditkarten, Ausweise oder das Smartphone, sperren Sie diese sofort. Der zentrale Sperr-Notruf 116 116 hilft bei vielen Karten und Diensten weiter. Damit begrenzen Sie den Schaden – auch das gehört zu den Pflichten, die Versicherer von ihren Kunden erwarten.
Melden Sie den Einbruch unverzüglich Ihrer Hausratversicherung. Die Verbraucherzentrale nennt das die oberste Verhaltensregel: Polizei und Versicherer müssen zeitnah informiert werden. Wer Mieter ist, informiert außerdem den Vermieter oder die Hausverwaltung, vor allem wenn Haustür, Wohnungstür oder Fenster beschädigt sind. Bei Eigentum kann zusätzlich die Wohngebäudeversicherung betroffen sein; welche Versicherung welchen Schaden trägt, regeln Ihre Vertragsbedingungen.
Schritt 4: Notverschluss und Zylindertausch
Erst wenn die Polizei den Tatort freigegeben hat, wird die Tür gesichert. Ziel ist, die Wohnung wieder verschließen zu können, ohne Spuren unnötig zu zerstören, die der Versicherer vielleicht noch begutachten möchte. Klären Sie deshalb kurz mit Ihrem Versicherer, ob ein Gutachter kommt oder ob Fotos genügen. Viele Versicherer erwarten, dass Sie den Schaden möglichst gering halten, und tragen die Kosten einer notwendigen provisorischen Sicherung im Rahmen ihrer Bedingungen.
Was beim Notverschluss geschieht, hängt vom Schaden ab. Ist nur der Zylinder abgebrochen, wird er ersetzt und die Tür ist wieder verschließbar. Ist das Schließblech aus der Zarge gerissen oder das Türblatt gesplittert, wird die Tür provisorisch verstärkt oder mit einem Zusatzriegel gesichert, bis eine dauerhafte Reparatur möglich ist. Bei zerstörten Fenstern folgt eine Notverglasung oder Plattenverkleidung.
Wurden bei dem Einbruch Schlüssel gestohlen, etwa Zweitschlüssel aus der Schublade oder der Autoschlüssel, sollten die betroffenen Zylinder getauscht werden. Sonst könnten die Täter wiederkommen, ohne Spuren zu hinterlassen. Bewahren Sie alle Rechnungen für Notverschluss, Zylinder und Reparaturen auf und reichen Sie sie beim Versicherer ein.
Schritt 5: Stehlgutliste sorgfältig und zügig erstellen
Die Stehlgutliste ist die Aufstellung aller gestohlenen und beschädigten Gegenstände. Sie geht an die Polizei und an den Versicherer – an beide, denn das eine ersetzt das andere nicht. Die Polizei stellt dafür ein Muster bereit. Beschreiben Sie jeden Gegenstand möglichst genau, mit Marke, Modell, Seriennummer, Farbe, Besonderheiten und Neuwert.
Warten Sie nicht darauf, dass jemand Sie an die Liste erinnert. Gerichte haben verspätete Stehlgutlisten in Einzelfällen als Obliegenheitsverletzung gewertet, mit der Folge, dass der Versicherer die Leistung kürzen durfte. Lieber eine erste Liste schnell abgeben und später ergänzen, als wochenlang auf Vollständigkeit zu warten. Hilfreich sind Fotos, Rechnungen, Kontoauszüge, Bedienungsanleitungen und Seriennummern aus Originalverpackungen.
- Gegenstand mit Marke, Modell und Seriennummer
- Kaufdatum und Neuwert, soweit bekannt
- Belege: Rechnung, Foto, Kontoauszug
- Beschädigte Gegenstände gesondert aufführen
- Nachträglich bemerkte Verluste umgehend nachmelden
Vorsorge: Was die Abwicklung im Ernstfall erleichtert
Viele Probleme nach einem Einbruch entstehen, weil Unterlagen fehlen. Wer niemals festgehalten hat, welche Uhr, welcher Schmuck oder welches Notebook im Haus war, tut sich schwer mit einer genauen Stehlgutliste. Die Verbraucherzentrale rät, wertvolle Gegenstände und ihre Rechnungen vorab zu fotografieren. Eine Wertgegenständeliste mit Seriennummern, aufbewahrt außerhalb der Wohnung oder digital an einem geschützten Ort, spart im Ernstfall Zeit und Nerven. Gegenstände lassen sich zusätzlich mit Gravur oder UV-Stift kennzeichnen.
Auch kleine Hinweise im Vertrag verdienen Aufmerksamkeit. Steht etwa ein Baugerüst am Haus, verlangen viele Hausratversicherer eine Mitteilung, weil das Einsteigen über das Gerüst leichter wird. Wer das versäumt, riskiert im Schadensfall Kürzungen. Prüfen Sie außerdem, ob Ihre Versicherungssumme noch zum tatsächlichen Wert des Hausrats passt, und lesen Sie nach, welche Grenzen für Bargeld und Schmuck gelten.
Danach: Sicherheit zurückgewinnen
Ein Einbruch verändert das Gefühl für die eigenen vier Wände. Viele Betroffene schlafen schlecht oder fühlen sich in der Wohnung nicht mehr wohl. Das ist eine normale Reaktion. Opferhilfeeinrichtungen wie der Weisse Ring bieten Gespräche und Unterstützung an, auch wenn keine körperliche Gewalt im Spiel war.
Praktisch hilft es, die Schwachstelle, über die eingebrochen wurde, nicht nur zu reparieren, sondern zu verbessern. Ein stärkerer Zylinder mit Schutzbeschlag, ein Sicherheitsschließblech oder abschließbare Fenstersicherungen sind häufig sinnvolle Schritte. Die polizeilichen Beratungsstellen bieten eine kostenlose, herstellerneutrale Beratung an, in Hessen auch direkt vor Ort.
Wenn nach einem Einbruch eine Tür wieder verschließbar gemacht oder ein Zylinder getauscht werden muss: Der Taunus Schlüsseldienst ist täglich von 06:30 bis 23:45 Uhr erreichbar. Die Kosten werden vorab am Telefon genannt und vor Arbeitsbeginn bestätigt, die Rechnung ist aufgeschlüsselt – das erleichtert die Abrechnung mit der Versicherung.
Häufige Fragen
Zahlt die Hausratversicherung auch die beschädigte Tür?
Nach Angaben der Verbraucherzentrale übernimmt die Hausratversicherung in der Regel auch Reparaturkosten für Türen und Fenster, die beim Einbruch beschädigt wurden. Maßgeblich sind die Bedingungen Ihres Vertrags. Bei Eigentum kann zusätzlich die Wohngebäudeversicherung eine Rolle spielen.
Darf ich die Tür sofort reparieren lassen?
Erst nach Freigabe durch die Polizei und am besten nach kurzer Rücksprache mit dem Versicherer. Eine provisorische Sicherung, damit die Wohnung verschließbar ist, ist meist erwünscht. Die endgültige Reparatur sollte warten, bis feststeht, ob ein Gutachter den Schaden ansehen möchte.
Was, wenn die Täter ohne Spuren hineingekommen sind?
Das kann vorkommen, etwa mit einem gestohlenen Schlüssel. Ob die Versicherung zahlt, hängt dann von den Umständen und den Bedingungen ab. Schildern Sie Polizei und Versicherer genau, wann und wie ein Schlüssel abhandengekommen sein könnte, und lassen Sie den Zylinder tauschen.